Domain freie-energie.de kaufen?
Wir ziehen mit dem Projekt
freie-energie.de um.
Sind Sie am Kauf der Domain
freie-energie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freie-energie.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
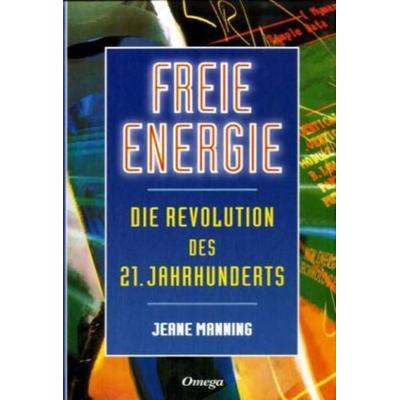
Freie Energie für unsere Zukunft, Fachbücher von Jeane ManningDas Buch über saubere, dezentrale Energien aus dem Nichts. Eine neue und aufregende Revolution kommt auf uns zu! Sie wird unsere Landschaft, unsere Umwelt, unsere Wirtschaft und unser Leben drastisch verändern. Sie wird uns allen ein wahrhaft einzigartiges Gefühl von Unabhängigkeit vermitteln. Sie wird das Ende der vom Erdöl beeinflussten Politik und den Beginn eines grandiosen neuen Jahrtausends markieren – einer Zeit, in der wir alle über unsere eigenen grenzenlosen, sauberen Energiequellen verfügen werden. Jeane Manning macht uns mit einigen der Erfinder der Vergangenheit und Gegenwart bekannt, die darauf beharren, dass wir von einem Meer aus Energie umgeben sind, das man anzapfen könne. "Freie Energie für unsere Zukunft" untersucht die unkonventionellen Technologien, an denen diese Erfinder arbeiten: zum Beispiel Drehmagnet-, Wasserstoff- und Wärmetechnologie, kalte Fusion, umweltfreundliche Wasserkraft und vieles mehr. All diese potenziellen neuen Energiequellen werden leicht verständlich erklärt und die Formen der Veränderung erörtert, die nötig sein werden, um die Hindernisse zwischen unserer durch herkömmliche Energie bestimmten Gegenwart und unserer Freie-Energie-Zukunft zu überwinden.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **

Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Abschreibung
-
Freie Energie für unsere Zukunft, Fachbücher von Jeane ManningDas Buch über saubere, dezentrale Energien aus dem Nichts. Eine neue und aufregende Revolution kommt auf uns zu! Sie wird unsere Landschaft, unsere Umwelt, unsere Wirtschaft und unser Leben drastisch verändern. Sie wird uns allen ein wahrhaft einzigartiges Gefühl von Unabhängigkeit vermitteln. Sie wird das Ende der vom Erdöl beeinflussten Politik und den Beginn eines grandiosen neuen Jahrtausends markieren – einer Zeit, in der wir alle über unsere eigenen grenzenlosen, sauberen Energiequellen verfügen werden. Jeane Manning macht uns mit einigen der Erfinder der Vergangenheit und Gegenwart bekannt, die darauf beharren, dass wir von einem Meer aus Energie umgeben sind, das man anzapfen könne. "Freie Energie für unsere Zukunft" untersucht die unkonventionellen Technologien, an denen diese Erfinder arbeiten: zum Beispiel Drehmagnet-, Wasserstoff- und Wärmetechnologie, kalte Fusion, umweltfreundliche Wasserkraft und vieles mehr. All diese potenziellen neuen Energiequellen werden leicht verständlich erklärt und die Formen der Veränderung erörtert, die nötig sein werden, um die Hindernisse zwischen unserer durch herkömmliche Energie bestimmten Gegenwart und unserer Freie-Energie-Zukunft zu überwinden.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.