Domain freie-energie.de kaufen?
Wir ziehen mit dem Projekt
freie-energie.de um.
Sind Sie am Kauf der Domain
freie-energie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freie-energie.de kaufen?
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **
Ähnliche Suchbegriffe für Fehlbetrag
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
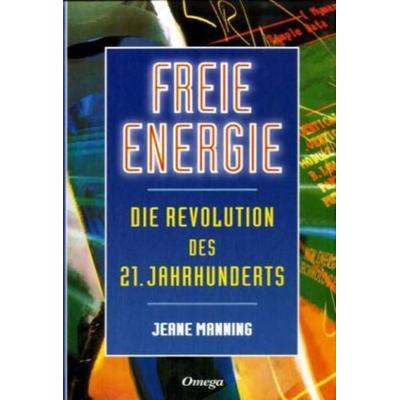
Freie Energie für unsere Zukunft, Fachbücher von Jeane ManningDas Buch über saubere, dezentrale Energien aus dem Nichts. Eine neue und aufregende Revolution kommt auf uns zu! Sie wird unsere Landschaft, unsere Umwelt, unsere Wirtschaft und unser Leben drastisch verändern. Sie wird uns allen ein wahrhaft einzigartiges Gefühl von Unabhängigkeit vermitteln. Sie wird das Ende der vom Erdöl beeinflussten Politik und den Beginn eines grandiosen neuen Jahrtausends markieren – einer Zeit, in der wir alle über unsere eigenen grenzenlosen, sauberen Energiequellen verfügen werden. Jeane Manning macht uns mit einigen der Erfinder der Vergangenheit und Gegenwart bekannt, die darauf beharren, dass wir von einem Meer aus Energie umgeben sind, das man anzapfen könne. "Freie Energie für unsere Zukunft" untersucht die unkonventionellen Technologien, an denen diese Erfinder arbeiten: zum Beispiel Drehmagnet-, Wasserstoff- und Wärmetechnologie, kalte Fusion, umweltfreundliche Wasserkraft und vieles mehr. All diese potenziellen neuen Energiequellen werden leicht verständlich erklärt und die Formen der Veränderung erörtert, die nötig sein werden, um die Hindernisse zwischen unserer durch herkömmliche Energie bestimmten Gegenwart und unserer Freie-Energie-Zukunft zu überwinden.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **
Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
Zu Fehlbetrag und Überschuss im zentralen Staatshaushalt, Fachbücher von Helmut ReichelDas Fachbuch "Zu Fehlbetrag und Überschuss im zentralen Staatshaushalt" von Helmut Reichel bietet eine umfassende Analyse der finanziellen Strukturen und Herausforderungen im öffentlichen Sektor. Es beleuchtet die Ursachen und Auswirkungen von Fehlbeträgen und Überschüssen im zentralen Staatshaushalt und bietet wertvolle Einblicke in die wirtschaftlichen und rechtlichen Rahmenbedingungen. Mit einem klaren Fokus auf die Thematik des öffentlichen Rechts, ist dieses Werk eine wichtige Ressource für Studierende, Fachleute und Interessierte im Bereich Wirtschaft und Recht. Die detaillierte Untersuchung und die fundierten Argumente machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den finanziellen Aspekten des Staates auseinandersetzen möchten. Die erste Auflage, veröffentlicht im Jahr 1974, bleibt auch heute relevant und bietet historische Perspektiven auf die Entwicklung des Staatshaushalts.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
-
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **
-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
Ähnliche Suchbegriffe für Fehlbetrag
-
Freie Energie für unsere Zukunft, Fachbücher von Jeane ManningDas Buch über saubere, dezentrale Energien aus dem Nichts. Eine neue und aufregende Revolution kommt auf uns zu! Sie wird unsere Landschaft, unsere Umwelt, unsere Wirtschaft und unser Leben drastisch verändern. Sie wird uns allen ein wahrhaft einzigartiges Gefühl von Unabhängigkeit vermitteln. Sie wird das Ende der vom Erdöl beeinflussten Politik und den Beginn eines grandiosen neuen Jahrtausends markieren – einer Zeit, in der wir alle über unsere eigenen grenzenlosen, sauberen Energiequellen verfügen werden. Jeane Manning macht uns mit einigen der Erfinder der Vergangenheit und Gegenwart bekannt, die darauf beharren, dass wir von einem Meer aus Energie umgeben sind, das man anzapfen könne. "Freie Energie für unsere Zukunft" untersucht die unkonventionellen Technologien, an denen diese Erfinder arbeiten: zum Beispiel Drehmagnet-, Wasserstoff- und Wärmetechnologie, kalte Fusion, umweltfreundliche Wasserkraft und vieles mehr. All diese potenziellen neuen Energiequellen werden leicht verständlich erklärt und die Formen der Veränderung erörtert, die nötig sein werden, um die Hindernisse zwischen unserer durch herkömmliche Energie bestimmten Gegenwart und unserer Freie-Energie-Zukunft zu überwinden.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasser, Energie und Umwelt, Fachbücher von Holger Schüttrumpf, Markus PorthIn diesem Band werden unter anderem Handlungsempfehlungen für die Überflutungsvorsorge gegeben, die Hebung des energetischen Potenzials von Abwasser besprochen und Praxisbeispiele zur ökologischen Sanierung oder ökologischen Baubegleitung dargestellt. Er umfasst die kommunale Abwasserbehandlung, Energiegewinnung aus Abwässern, den Diskussionsstand zu Mikroschadstoffen in Gewässern sowie deren Ökosystemfunktionen und Klimaanpassungsstrategien.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **
-
Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
-
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.